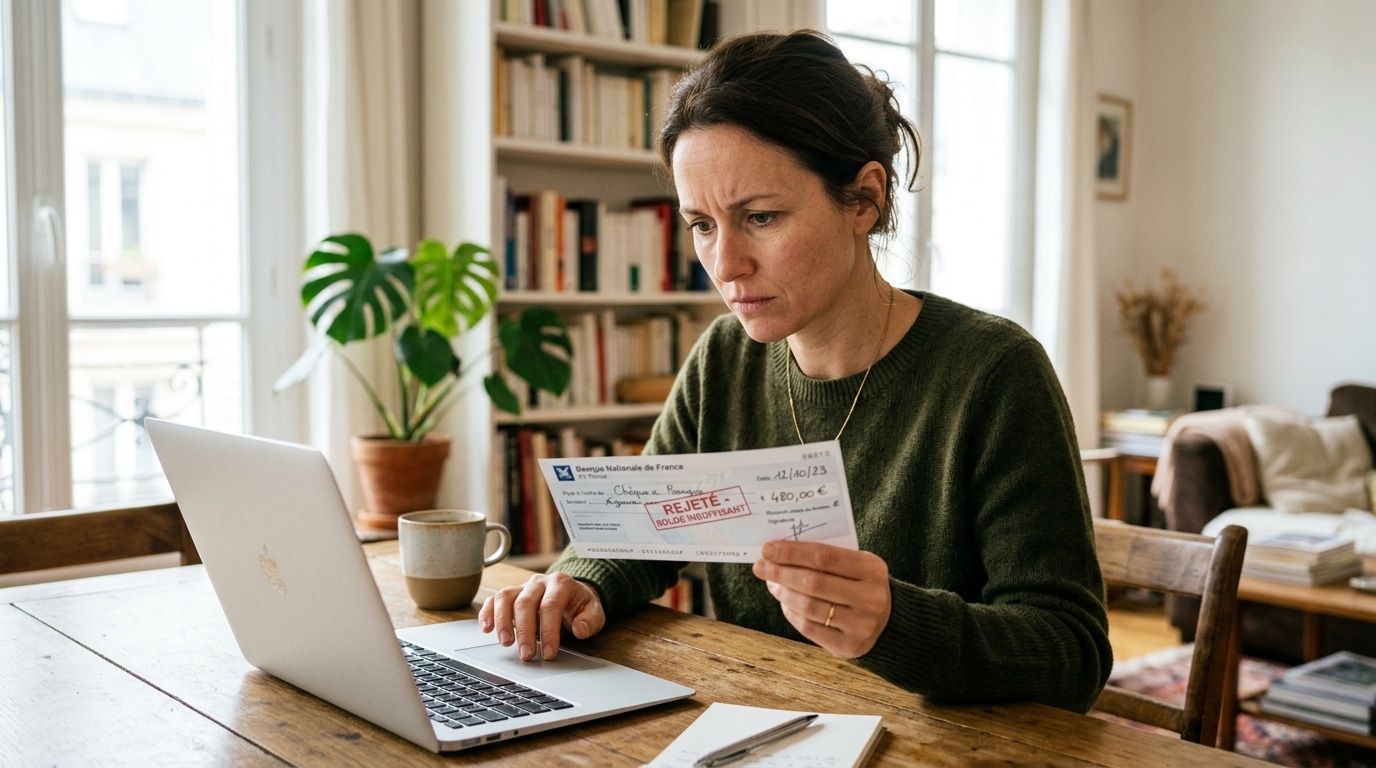
Un chèque de 450 euros déposé à la banque pour gagner un peu de temps, voilà qui semblait être la solution la plus simple pour éviter un découvert ou régler une facture en retard. Trois jours plus tard, surprise désagréable : le chèque revient, mais pas pour les raisons habituelles de provision insuffisante ou de signature manquante. Cette mésaventure, bien plus fréquente qu’on ne le pense, met en lumière une règle bancaire souvent méconnue du grand public. Entre la précipitation du quotidien et les subtilités administratives des établissements bancaires, ce genre d’incident rappelle à quel point certains gestes, pourtant anodins en apparence, peuvent avoir des conséquences bien réelles sur le pouvoir d’achat et la gestion du budget.
- Un chèque sans signature d'endossement au dos est systématiquement rejeté par la banque, même si toutes les autres informations sont correctes.
- Le rejet d'un chèque mal endossé entraîne des frais bancaires supplémentaires et retarde encore l'encaissement.
- Avant tout dépôt, il faut vérifier l'endossement, la concordance des montants en chiffres et en lettres, ainsi que la validité de la date du chèque.
Un dépôt de chèque censé simplifier la vie
Rien de plus banal, en apparence, que de déposer un chèque de 450 euros à la banque. Ce montant correspond souvent à un remboursement, un acompte ou une aide ponctuelle, et beaucoup choisissent cette solution pour éviter de se déplacer plusieurs fois ou pour accélérer l’encaissement avant une échéance importante. Les banques françaises proposent généralement plusieurs méthodes pour déposer un chèque : la remise en agence auprès d’un conseiller, le dépôt via une enveloppe dans une borne automatique, ou encore la numérisation via l’application mobile pour certains établissements. Cette dernière option séduit de plus en plus de clients, séduits par la rapidité apparente du processus. Pourtant, derrière cette simplicité affichée se cache une étape essentielle que beaucoup négligent, pressés de passer à autre chose sans vérifier les détails qui, eux, font toute la différence auprès des services bancaires.
Trois jours plus tard, le retour inattendu
Après le dépôt, le délai habituel d’encaissement d’un chèque en France oscille entre deux et quatre jours ouvrés avant que la somme n’apparaisse sur le compte. C’est précisément dans ce laps de temps que la mauvaise nouvelle est tombée : le chèque est revenu, rejeté par la banque. Pas de souci de provision, pas d’erreur de montant non plus, contrairement à ce que l’on pourrait imaginer en lisant un peu vite l’intitulé de ce type de mésaventure. Le motif du rejet concernait en réalité un défaut de forme, une omission qui semble minime mais qui bloque entièrement la procédure. Ce genre de rejet entraîne souvent des frais bancaires, généralement de l’ordre de quelques euros à une dizaine d’euros selon les établissements, sans compter le délai supplémentaire pour régulariser la situation. Un contretemps agaçant, surtout quand ce dépôt devait justement permettre de gagner du temps et d’éviter les complications financières du quotidien.
L’endossement, cette formalité trop souvent oubliée
La raison de ce retour tient en une phrase simple, mais lourde de conséquences : un chèque doit être endossé au dos avant son dépôt sur un compte bancaire. Concrètement, cela signifie que le bénéficiaire doit signer au verso du chèque, dans la zone prévue à cet effet, avant de le remettre à sa banque. Cette signature atteste que la personne accepte bien de recevoir la somme et autorise son encaissement. Sans cet endossement, la banque est contrainte de rejeter le chèque, même si toutes les autres informations sont correctes. Cette obligation, inscrite dans le Code monétaire et financier, vise à sécuriser les transactions et à éviter les fraudes liées aux chèques volés ou détournés. Beaucoup l’ignorent, en particulier lors d’un dépôt via une application mobile où l’étape de signature physique peut sembler moins évidente que lors d’une remise classique en agence. Pour éviter ce genre de désagrément, quelques réflexes simples s’imposent avant tout dépôt :
- Vérifier que le chèque est bien signé au dos, dans la zone dédiée à l’endossement
- Contrôler que le montant en chiffres correspond à celui écrit en lettres
- S’assurer que la date de création du chèque ne dépasse pas la durée de validité légale
- Privilégier un dépôt en agence en cas de doute, pour obtenir une vérification immédiate
Ces quelques précautions, simples à appliquer, permettent d’éviter bien des tracas et de gagner réellement le temps espéré au départ.
Ce type d’incident bancaire, loin d’être exceptionnel, rappelle une vérité souvent oubliée dans la gestion quotidienne des finances personnelles : les détails administratifs comptent autant que les montants eux-mêmes. Un chèque mal endossé, c’est non seulement un retard dans l’encaissement, mais aussi des frais supplémentaires et une perte de temps qui vient contredire l’objectif initial. Avant chaque dépôt, mieux vaut donc prendre quelques secondes pour vérifier que toutes les formalités sont respectées, histoire d’éviter que la simplicité recherchée ne se transforme en véritable parcours du combattant.