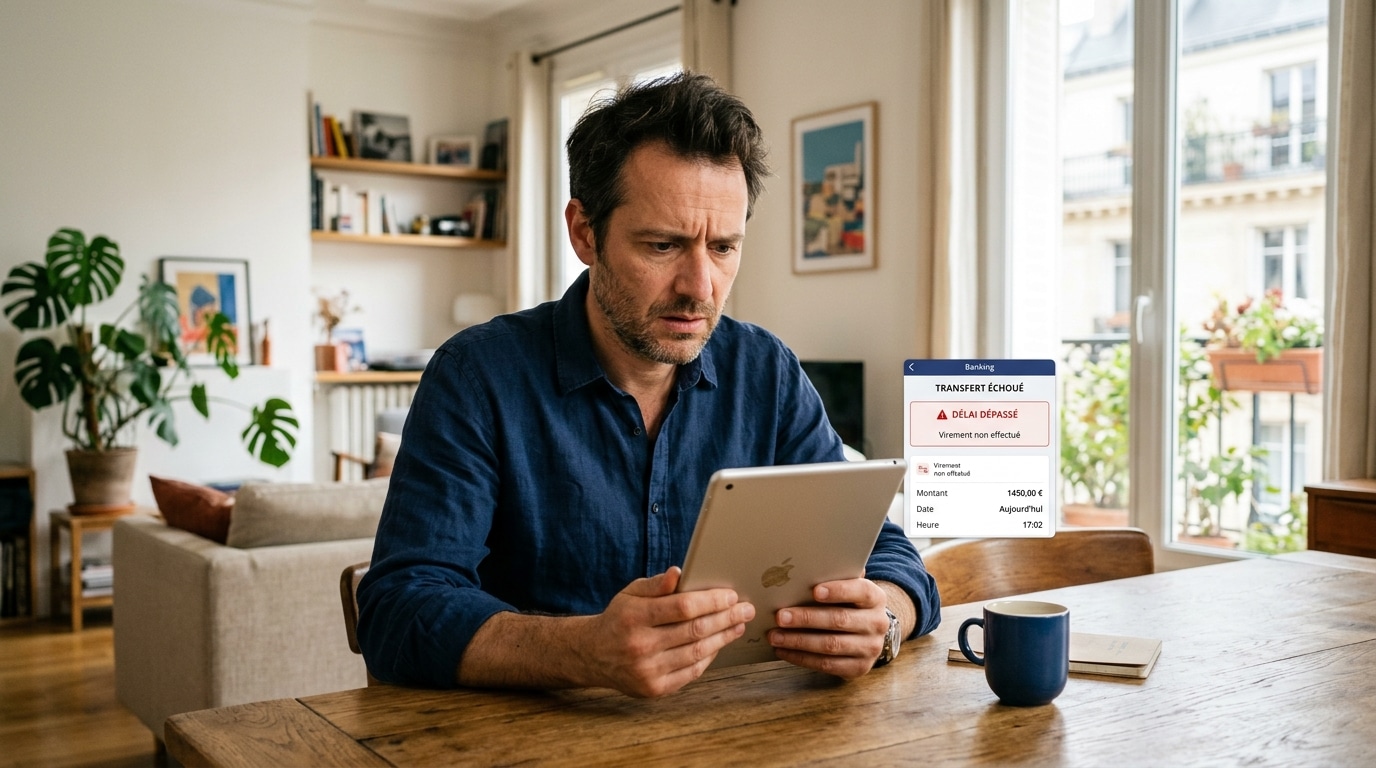
Petite mise en garde avant de commencer : un virement instantané qui ne part pas n’est pas forcément le signe d’un problème grave. Dans la majorité des cas, il s’agit d’une simple mesure de précaution de la banque, et l’argent finit par arriver. Mais quand on est un vendredi soir, que la somme est urgente et que l’écran affiche un message incompréhensible, la panique n’est jamais loin.
- Un virement instantané peut être bloqué temporairement par la banque pour vérification anti-fraude, avec un délai de résolution de quelques heures à deux jours ouvrés.
- Les plafonds varient fortement selon les banques : jusqu'à 15 000 € chez les banques en ligne, entre 2 000 et 6 000 € chez les banques traditionnelles, et seulement 300 € par virement chez La Banque Postale.
- Depuis le 9 janvier 2025, le virement instantané est gratuit dans toutes les banques françaises, et il est conseillé de vérifier ses plafonds avant d'en avoir besoin en urgence.
Un besoin d’argent de dernière minute, une fille à dépanner en urgence, et une application bancaire censée régler le problème en quelques secondes. C’est exactement la promesse du virement instantané, ce service disponible sept jours sur sept, y compris le soir, le week-end ou les jours fériés. Sauf que, parfois, la mécanique bien huilée se grippe au pire moment. Retour sur une soirée qui aurait dû être anodine, et qui révèle des mécanismes bancaires que beaucoup ignorent encore.
Vendredi soir, 22 h : le virement qui n’est jamais parti
L’heure tourne, le message de la fille est clair : elle a besoin de 800 euros rapidement, sans plus de détails superflus. Direction l’application bancaire, ce réflexe devenu presque automatique pour des millions de Français. Le virement instantané a justement été pensé pour ce genre de situation : contrairement au virement classique, qui peut mettre un jour ouvré à arriver, celui-ci promet un transfert en moins de dix secondes, même un vendredi soir, même un jour férié. Depuis le 9 janvier 2025, ce service est même devenu gratuit dans toutes les banques françaises, une petite révolution passée relativement inaperçue du grand public. Sur le papier, donc, rien ne devait clocher. Le montant est saisi, le bénéficiaire est sélectionné, la validation est lancée avec la certitude que tout ira vite. Mais l’application tourne, tourne encore, puis affiche un message froid : virement en attente de vérification. Aucune explication détaillée, juste une attente qui s’installe, un vendredi soir à 22 heures, sans possibilité immédiate de joindre qui que ce soit.
Pourquoi ma banque a préféré dire non plutôt que risquer une arnaque
Après quelques recherches et un brin d’inquiétude, la vérité se dévoile : la banque a bloqué le virement instantané par mesure de sécurité. Rien d’anormal en réalité, même si le timing est franchement mal choisi. Ce type de service, aussi pratique soit-il, reste encadré par des plafonds stricts, propres à chaque établissement. Certaines banques limitent les virements instantanés à quelques milliers d’euros par jour, généralement entre 2 000 et 6 000 euros, quand d’autres sont encore plus prudentes. La Banque Postale, par exemple, applique des limites bien plus serrées : 300 euros par virement, 500 euros cumulés dans la journée et seulement 1 000 euros sur une période de sept jours glissants. À l’inverse, du côté des banques en ligne comme BoursoBank, Fortuneo, Hello bank ! ou Monabanq, les virements peuvent grimper gratuitement jusqu’à 15 000 euros, tandis que certaines banques traditionnelles plafonnent plutôt autour de 5 000 euros par jour via un filtrage anti-fraude. Ces différences s’expliquent simplement : plus un virement est rapide et irréversible, plus il représente un risque en cas de fraude ou de piratage. La banque, en bloquant temporairement l’opération, cherche avant tout à protéger l’argent du client, quitte à provoquer un peu de frustration sur le moment. Dans les faits, un virement suspendu pour contrôle de sécurité entraîne généralement un délai de vérification allant de quelques heures à deux jours ouvrés. La situation se résout la plupart du temps d’elle-même, sans qu’aucune action supplémentaire ne soit nécessaire.
| Type d’établissement | Plafond habituel |
|---|---|
| Banque en ligne (BoursoBank, Fortuneo…) | Jusqu’à 15 000 euros, gratuit |
| Banque traditionnelle | Entre 2 000 et 6 000 euros par jour |
| La Banque Postale | 300 euros par virement, 1 000 euros sur 7 jours |
Ce que je retiens de cette soirée où ma banque a pensé à ma place
Une fois la surprise passée, difficile de vraiment en vouloir à sa banque. Ce blocage, aussi contrariant soit-il un vendredi soir, reste avant tout une protection contre la fraude, de plus en plus fréquente sur les virements instantanés justement parce qu’ils sont irréversibles en quelques secondes. La leçon à retenir est simple : avant d’avoir besoin d’envoyer une somme importante en urgence, mieux vaut vérifier les plafonds appliqués par sa propre banque, directement dans l’application ou en appelant le service client. Certains établissements acceptent de relever temporairement la limite en quelques heures après un simple appel, tandis que d’autres imposent un délai de sécurité de plusieurs jours avant toute modification. Autant le savoir avant de se retrouver coincé un soir de week-end, loin des horaires d’ouverture des agences. Dans le cas présent, le virement a fini par passer le lendemain matin, sans frais ni complication supplémentaire, la banque ayant simplement pris le temps de vérifier que tout était en ordre.
Au final, ce petit incident du vendredi soir rappelle une réalité souvent oubliée : la rapidité d’un virement instantané ne dispense pas de connaître les règles qui l’encadrent. Entre plafonds variables, filtrages anti-fraude et délais de vérification, chaque banque a sa propre logique de sécurité. La prochaine fois qu’un virement urgent s’impose, un petit détour par les paramètres de l’application pourrait bien éviter quelques sueurs froides.